 Sam Bourgi著ライターRobert Lakin監修編集者
ステーブルコインはドルを強くするのか 英中銀幹部が米国債市場への影響を分析
最新ニュース公開日2026年9月16日
ドル連動のステーブルコインは、すでに米国債を約24兆円分も保有している。イングランド銀行の政策委員は、これがドル覇権を強める一方で、大量償還が起きれば国債市場を揺さぶる「諸刃の剣」になると指摘した。
「デジタルドル」の膨張は、もはや暗号資産業界だけの話ではない。
イングランド銀行(BoE)の金融安定政策委員会(FPC)メンバー、キャロリン・ウィルキンス氏がそう釘を刺した。ステーブルコインの台頭は米ドルの世界支配をさらに強固にし、米国債への需要を押し上げる可能性がある、というのだ。
ウィルキンス氏は現地時間の火曜日、北アイルランドのクイーンズ大学ベルファストで講演した。そこで語られたのは、ドル建てステーブルコインがドルを強くする三つの経路である。国境をまたぐ決済を容易にすること。米国外の人々がドル連動資産に手を伸ばしやすくなること。そして、準備資産として保有される米国債の需要を膨らませることだ。
実際、大手発行体はすでに米国債の「大口顧客」となっている。ウィルキンス氏が引用したデータによれば、テザーのUSDt(USDT)とサークルのUSDC(USDC)は、2025年末時点で約1500億ドル(約23.9兆円)もの米短期国債を抱えていた。同年中の買い増し額は約330億ドル(約5.2兆円)にのぼる。
だが、話はそう単純ではない。
ウィルキンス氏によれば、この関係は「両刃」だという。市場規模が十分に大きくなれば、ステーブルコインの大量償還が発生した際、発行体は保有する短期国債を投げ売りせざるを得なくなる。すでにストレスを抱えた市場で、それが値動きをさらに増幅させかねないのである。
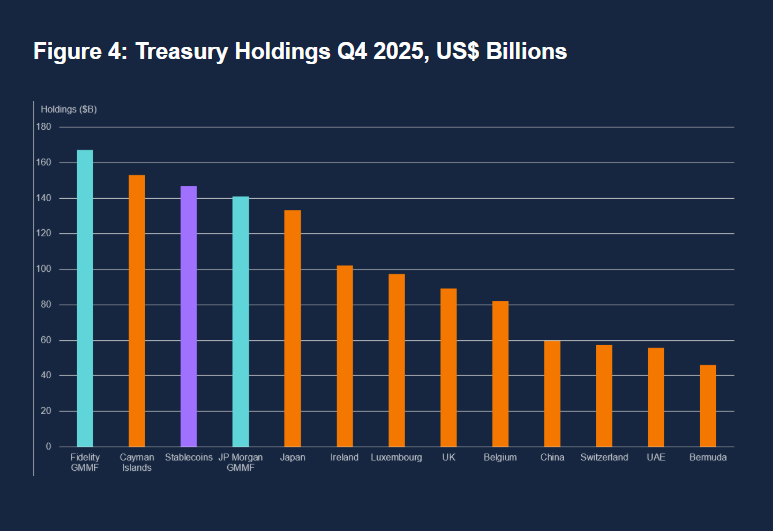
ウィルキンス氏の発言の背景には、ステーブルコイン普及の勢いがある。現在の流通総額は3000億ドル(約47.7兆円)を突破。しかもその中身は、圧倒的に米ドル一色だ。ステーブルコイン全体の価値のうち98%をドル建てが占めており、同氏はドルが「相当な先行者利益」を手にしていると表現した。
英国もステーブルコイン推進に本腰
一方、英ポンド建てのステーブルコインはどうか。こちらは普及のペースが大きく出遅れている。ただ、英国の規制当局も手をこまねいているわけではない。今年に入り、開発を後押しする施策を相次いで打ち出してきた。
英金融行為規制機構(FCA)は、専用の規制サンドボックスを通じて発行予定事業者のテストを開始。6月には英国内でのステーブルコイン発行に関するルールを最終決定した。
イングランド銀行自身もデジタルマネーの実験を進めている。最近では、ステーブルコインと模擬的な「デジタルポンド」が、国際貿易の決済で連携できるかを検証するテストを実施したばかりだ。
こうした動きの裏には、同行の「方針転換」がある。当初の規則案に対し、業界から「イノベーションの芽を摘む」との批判が噴出。これを受けて、イングランド銀行はステーブルコインに対し、より柔軟な姿勢へと舵を切りつつあるのだ。
Cointelegraphは、独立性と透明性のあるジャーナリズムに取り組んでいます。本ニュース記事はCointelegraphの編集方針に従って制作されており、正確かつ迅速な情報提供を目的としています。読者は情報を独自に確認することが推奨されます。編集方針はこちらをご覧ください https://cointelegraph.jp/editorial-policy
この話題についてもっと